模具出海东盟(中):越南电子组装产业带的精密模具需求结构
越南是东盟电子制造业的核心承接地。据越南海关统计,截至2026年4月15日,越南电子产品出口额达554亿美元,其中计算机、电子产品及零部件出口365亿美元,同比增长47.3%;手机及零部件出口189亿美元,同比增长19.7%;同期电子行业进出口总额突破1100亿美元,创历史新高。
这一规模对模具行业的意义在于:电子组装是模具需求的密集环节,而越南在此环节的本地供给能力尚未同步建立。本篇基于公开贸易数据与企业披露信息,分析越南模具需求的结构特征、供给缺口与竞争格局。
产业空间分布:模具需求高度集中于北部
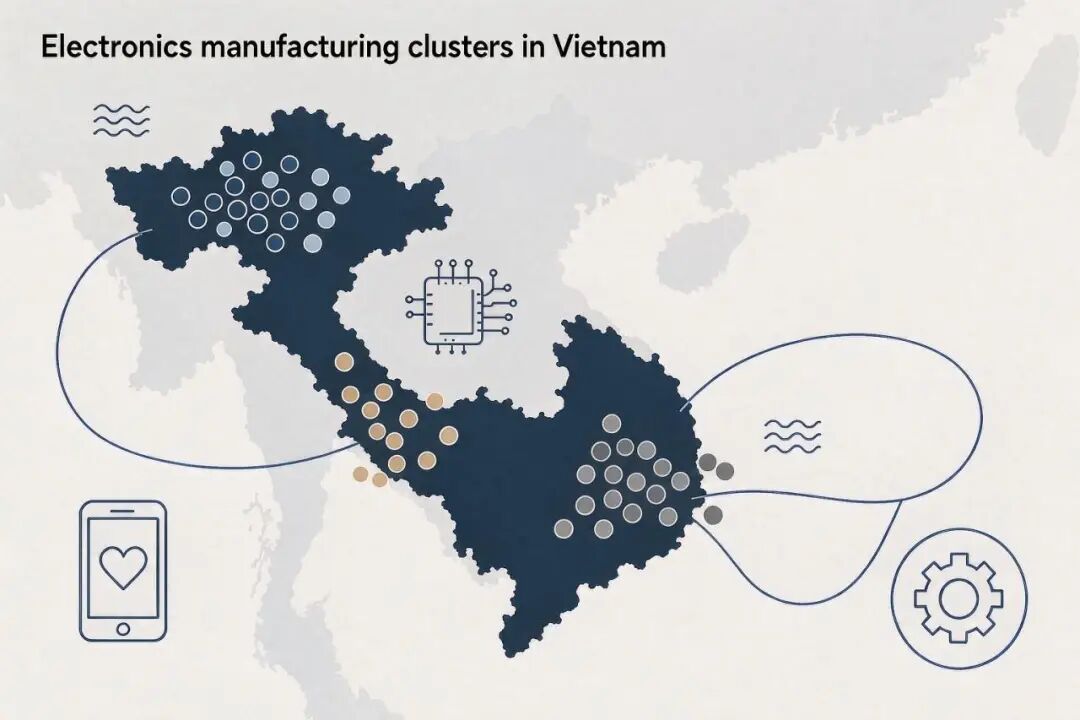
越南电子产业目前形成北部、南部、中部三个集群,模具需求的空间分布与电子组装产能分布基本重合。
北部集群是核心。范围覆盖河内、北宁、北江、海防、太原等省市。北宁省聚集了三星、富士康、立讯精密、歌尔股份、蓝思科技等企业,是越南电子制造最密集的区域;北江省与北宁省共同构成电子制造集中区,富士康、立讯等代工企业在此设有重要生产基地;太原省为三星在越南的另一主要制造基地,投资规模约占该省外商直接投资总额的七成;海防市依托港口条件,承接消费电子成品组装与家电生产。此外,安靠(Amkor)在北宁省的先进封装测试厂总投资约16亿美元,为其全球规模最大的封测基地。
南部集群以胡志明市为中心,功能定位与北部不同。胡志明市高科技园区聚集英特尔等半导体封测企业,研发属性较强,日月光投控并于2026年完成对胡志明市一家封测厂的收购;平阳省集中了LG、海尔、TCL、美的等家电制造企业,是家电制造与出口基地;同奈省以电子零部件生产与组装为主。
中部集群以岘港为核心,处于培育阶段。岘港市将电子制造、半导体与数字经济列为核心方向,计划到2030年建成越南重要的电子制造与研发中心之一。
从模具需求的现实体量看,北部集群是主要市场,南部集群次之,中部集群尚处起步阶段。
需求结构:电子组装环节的模具类型
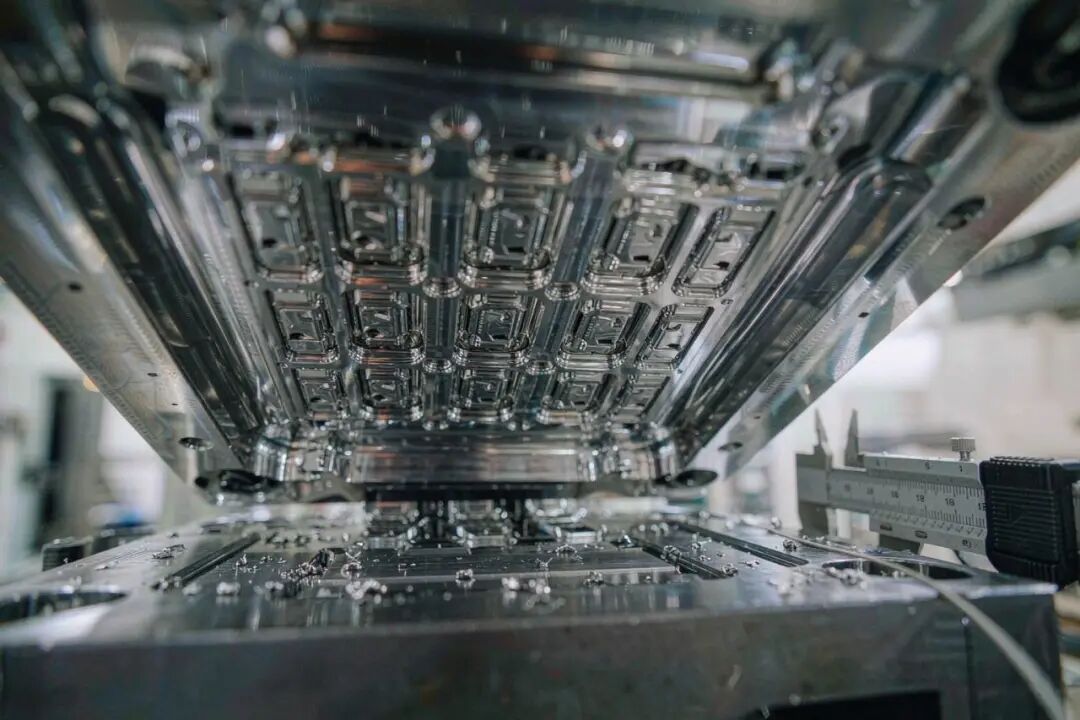
电子组装对模具的需求集中在注塑模具领域,具体可归纳为四类。
一是结构件与外壳模具。 手机、平板、笔记本电脑的结构件、中框、后盖等部件,对模具精度要求较高,涉及高光面、薄壁成型等工艺。该类模具是越南市场需求量最大的品类。
二是精密连接器与电气件模具。 连接器、端子、开关等小型精密件,模具尺寸较小但精度要求高,对加工设备与工艺稳定性依赖明显。
三是薄壁包装与耗材模具。 电子产品的包装、托盘、载带等,属于消耗性需求,订单持续性强、单件价值相对较低。
四是模切与辅助治具。 电子组装环节大量的模切刀模、定位治具、测试夹具,属于模具产业的延伸品类,需求量随组装产能同步增长。
该类需求具有三个共同特征:批量相对较大、精度要求高、产品迭代周期短。迭代周期短意味着模具更新频率高于传统工业领域,需求具备连续性。
需求规模的量化:以进口数据观察
越南本土模具供给能力可通过贸易数据侧面观察。据贸易数据机构统计,2025年5月至2026年4月,越南注塑模具进口记录约10.78万批次,进口总额约6.82亿美元,涉及越南本地采购企业约2840家、海外供应商约4440家。按进口来源国排序,中国居首位,日本、韩国分列第二、第三位。
这一数据结构说明了三点:其一,越南模具需求中相当比例依靠进口满足,本地供给不足以覆盖组装产能的扩张速度;其二,中国是越南模具的主要来源国,供应关系已相对稳定,并形成了既有的客户网络与渠道基础;其三,日本、韩国企业在精密模具领域仍保有一定份额,主要对应日韩系整机厂的配套需求。
值得注意的是,模具贸易并非单向流动。越南亦向中国出口金属模具、机械零部件与工业治具,主要流向广东东莞等制造业集聚区。在2025年越南对华贸易逆差约1156亿美元(越南海关口径)的总体格局下,工业品类双向流动的局部增长,反映出越南本地模具加工能力正在积累。
本地供给能力的实际状况
关于越南模具供给能力,市场存在两种简化判断:一种认为越南缺乏模具制造能力,需求完全依赖进口;另一种认为越南本地配套已趋成熟,中国模具的空间在收窄。公开信息显示,两种情况都不完全符合实际。越南模具供给更接近“头部自建、中小外采”的双轨结构。
头部企业正在自建模具产能。 富士康旗下富山科技(Fushan Technology Vietnam)2026年4月提交的环境许可更新文件显示,该公司在北宁省VSIP工业园区的工厂新增产品类别中,列入了“模具、固定模具、模具组件及夹具”,规划年产能4101套,并与测量检测设备、自动化设备及工业机器人等新增品类同步推进。相关产线计划于2026年5月至8月安装,9月至10月试产,11月正式投产。
这一动向的行业含义需要客观看待:大型代工集团出于供应链安全与成本控制考虑,将模具纳入自有产能体系,将压缩该类企业对外采购模具的比例。但其自有产能主要服务于自身产品线,通用性有限,且规模相对组装产能而言仍然有限——该厂区终端产品年产量约1.73亿件,4101套模具产能仅能覆盖其中一部分。
中小型模具企业规模有限。 越南本地模具企业以中小规模为主,主要承接中低精度模具与模具维修业务。高精度模具、大型模具及复杂结构模具的本地供给能力相对不足。
产业链配套存在短板。 具体表现为三个方面:模具钢及关键材料依赖进口;热处理、表面处理等工艺配套不完整;技术人才供给紧张,据越南投资部门统计,2025年全国半导体工程师约6000人,与2030年培养5万名半导体人才的目标存在较大差距,模具领域的技术人才培养体系同样处于建设阶段。
政策与要素条件
越南于2026年1月1日起施行《数字技术产业法》,对电子制造及高科技领域提供了较为系统的政策支持。
税收方面,符合条件的消费电子制造企业可享受“四免九减半”优惠,即自盈利年度起前四年免征企业所得税,随后九年减半征收;享受该优惠需满足若干条件之一,例如使用越南境内设计、生产、封装或测试的半导体芯片,设立不少于10人的研发部门(越籍员工占比不低于50%)且年度研发投入不低于平均净收入的2%,或供应链中至少30%为越南本土企业并开展技术转让等。半导体、人工智能等重点行业适用10%的长期优惠税率,优惠期限为15年,并配套四免九减半及最长15年的土地租金减免;投资额达6万亿越盾(约2.3亿美元)的大型项目可享受更长期限的减免(企业所得税适用5%税率、最长37年,前6年免征、其后13年减半,土地及水面租金前22年全免)。
研发方面,依据2025年10月1日起施行的《企业所得税法》,企业研发投入最高可按实际发生额的两倍在税前扣除;符合条件的高科技企业进口科研设备可享受关税优惠。
土地与人才方面,大型项目经审批可享受土地租金减免,战略产业项目可获得土地使用与租金豁免;高端技术人才可享受最长5年的个人所得税豁免。
要素成本方面,越南制造业平均月薪约300至350美元,约为中国的40%至50%,综合运营成本具备一定优势。
关税方面,模具对应HS编码8480,越南对模具的最惠国税率通常为0%至5%(多数注塑模具品类为0%);中国原产货物凭ACFTA原产地证书(Form E)可享受零关税(RCEP项下亦为零关税)。实际操作中,Form E须于装运前或装运时签发,不接受追溯申请。
六、市场参与的分析要点
基于上述结构,对有意进入越南市场的模具企业,可从三个维度进行分析。
其一,客户类型决定进入方式。 若目标客户为具备自建模具产能的大型代工集团,供应机会主要集中在产能不足时的溢出订单、高难度模具以及模具维修与改造环节;若目标客户为本地中小型制造企业及二三级供应商,则整体外采的比例更高,供应关系更直接。两类客户的商务逻辑差异明显,需分别设计进入策略。
其二,区域选择应与客户的产能位置对应。 北部集群的模具需求体量最大,但竞争也最为集中;南部集群的家电制造与封测产业对模具存在差异化需求;中部集群处于培育期,进入门槛相对较低,但需求规模有待观察。
其三,服务响应能力是实际竞争的约束条件。 电子产品的模具迭代周期短,对改模、修模的响应速度要求高于传统工业领域。模具企业若在越南无常驻服务能力,仅依靠跨境供应,在交期与响应速度方面存在客观制约。这一条件对是否设立本地服务点具有直接参考价值。
越南政府已将半导体与电子制造列为国家战略方向,提出到2030年建成区域电子制造与半导体产业中心、到2050年迈向全球半导体主要供应国的目标,制造业转移进程仍在延续。模具作为电子组装的必要配套环节,其需求增长与组装产能扩张同步,属中长期趋势。同时需要注意到,本土供给能力的成长、人才与材料配套的不足、以及头部企业自建产能的推进,都将持续影响中国模具在该市场的份额结构。

本系列下一篇聚焦泰国与马来西亚,分析汽车产业链带动的冲压模与压铸模市场结构。
数据与政策信息截至2026年9月。文中援引的贸易数据来源为国际商业贸易数据机构统计,与企业披露数据存在口径差异;富山科技模具产能信息来源于其2026年4月提交的环境许可更新文件;政策条款依据越南《数字技术产业法》(2026年1月1日生效);电子出口数据采用越南海关截至2026年4月15日的统计口径。文中的结构性判断基于上述公开信息,具体市场决策建议结合企业实际情况另行研判。