模具出海东盟(下):泰国汽车产业带与马来西亚双线结构的模具市场
首篇按下游产业结构对东盟模具需求做了四国区分,第二篇聚焦越南电子组装带的精密塑料模。本文看泰国与马来西亚:泰国需求由整车制造带动,集中在冲模与压铸模;马来西亚则是半导体封测与国民汽车两条并行产业线——需求形态与越南迥异,进入策略也应分别设计。
泰国:从"日系燃油"到"中系新能源"的转换
泰国是东盟最大汽车生产国。据 FTI,2026年1-5月产量596,821辆(同比-0.4%),本土销量288,242 辆(+14.1%),产量走弱主因中东出口需求放缓。同期 BEV 注册85,578 辆(同比超+90%,渗透率30%,EVAT);但本土BEV产量仅约 2.14万辆,而中国进口整车(CBU)约9.47万辆——这一产销缺口正是泰国收紧本地化政策的直接动因。
中国整车产能落地是主线。 五家中国车企已在泰形成整车产能:
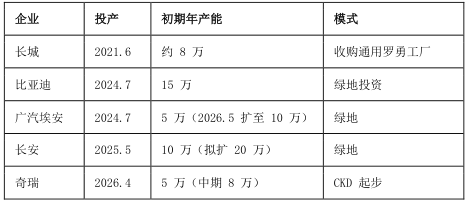
五厂集中于罗勇及东部经济走廊,合计年产能约48万辆。日系同期收缩:铃木2025年底关罗勇厂、2026年售予福特;本田2026年7月产能由27万降至14万;日产合并两座整车厂。
以比亚迪罗勇工厂为例看供应链要求:2024年7月投产,投资约350亿泰铢、设计产能15万辆,员工超5,000人(泰籍约94%),焊接自动化率超70%。关键两点:本地零部件采购约50%,供应商池266家(其中零部件制造商125家);零部件计入本地化率须通过TISI认证(超1,090项标准)。2026年上半年该厂约40%产量出口至东盟及右舵市场(比亚迪专访,2026.7),供应链订单不限于泰国本土。
模具品类:冲模与压铸模为主,塑料模次之
(1)冲模。 覆盖件、车身结构件冲压是整车四大工艺首环。
每新增一个车型平台即对应一整套覆盖件模具与检具采购。据TDIA,泰国车身模具已基本实现本地化,但高端冲模仍依赖进口,传导冲模及配件长期供不应求。
(2)压铸模。 增长弹性最大。海关数据显示,2024年中国压铸模(HS84804110/84804120/84804190)出口约4.9万吨、33.8亿元,其中对泰2,961吨(较2023年2,337.2吨+26.7%)。拉动因素:新能源三电壳体大量采用铝合金压铸,轻量化推动底盘结构件由冲压焊接转向压铸一体。2026年中资落子印证此方向:华阳集团5月北柳府奠基(汽车电子+精密压铸),星源卓镁增资2.5亿元加码镁铝合金压铸,鸿特科技6月投产(轻量化)。压铸件产能落地即同步生成配套模具本地采购需求。
(3)塑料模。 内外饰件(仪表台、门板、保险杠)为主,单车型模具包规模可观,但本地供给成熟,竞争在价格与交期。
三、本地化政策的传导链
EV3.5政策(2024-2027)要求享受关税减免的进口纯电车按比例兑现本地生产:2026年本地:进口2:1,2027年3:1。执行已有案例——哪吒因未完成本地化承诺,2026年1月被泰财政部追讨超20亿泰铢补贴。
压力向上游传导:2026年5月,EVAT联合TAPMA等10个组织、代表超1,500家企业提交8项建议,要求本地化率由40%提至50%。对模具商而言,整车厂对"本地制造"认定趋严,进口制品计入本地化率空间收窄,具备本地交付能力的供应商将获位置优势。
四、马来西亚:封测与国民汽车双线
第一条线:槟城半导体封测带。 马来西亚占全球OSAT约13%、为全球第六大半导体出口国,封测活动八成左右集中于槟城(SEMI、InvestPenang,2026),E&E供应商约6,500家。英特尔在槟城建EMIB/Foveros先进封装集群,通富微电槟城厂已完成3nm多芯片封装验证。该线模具需求为引线框架精密冲模、封装基板与载具治具、EMC注塑封装模、测试插座与治具;上游封装基板、测试治具等相当比例来自中国厂商,部分配套企业已随大厂在槟城设点。
第二条线:国民汽车体系。 马来西亚为东盟第二大汽车市场。据MAA,2025年TIV820,752辆创新高,但本土产量747,780辆(-5.4%),产销缺口约7.3万辆由进口补足。Perodua2025年产量370,370、销量359,904、份额约43.9%,本地采购零部件110亿令吉;Proton销量157,976、出口6,000(+26%)。当年BEV销量30,850(+109%),比亚迪与腾势合计15,520(MAA)。该线模具以中小型冲模、内外饰塑料模为主,大批量、长周期、年降压力持续,进入需通过两大厂商认证体系(周期以年计)。
双线意味着:做汽车模与做精密电子模的企业在马来面对几乎不重叠的客户群,进入前先确认品类与哪条线匹配。
五、进入条件对比
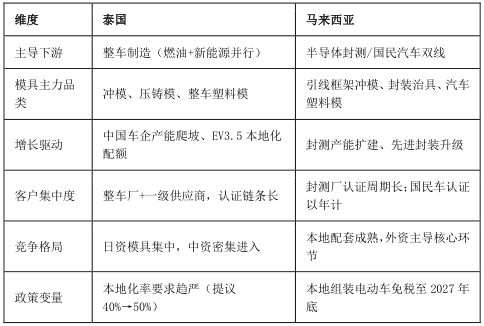
结构性判断:泰国盘子在扩大但竞争加剧——中资2026年密集布局是产能信号,整车厂爬坡与出口基地定位使订单总量向上;马来西亚封测线增长确定性高(占全球13%存量基数+先进封装升级有公开数据支撑),但认证周期构成时间门槛,适合有耐心的精密模具企业。
六、可操作建议
(1)泰国优先对接中国整车厂海外采购体系。 五家合计约48万辆产能集中释放,比亚迪罗勇50%本地化率仍有提升空间、供应商池仍在扩充;窗口在整车厂采购及一级供应商,而非本地经销商。
(2)压铸模企业盯三电壳体与轻量化结构件本地化缺口。 2024年中国对泰压铸模出口+26.7%,2026年华阳、星源卓镁、鸿特密集落子,本地压铸扩产将带动配套模与维保需求。
(3)进泰国须同步规划TISI认证周期。 零部件计入本地化率须过TISI(超1,090项标准),模具制品同受约束,认证周期须纳入报价与交期。
(4)马来西亚按品类分流。 精密电子模对接槟城封测带,汽车模对接Perodua/Proton体系;两线客户不重叠,不宜同一套方案覆盖。
(5)马来汽车模进入须评估年降与长周期资金承受力。 两大国民车产量稳但增速缓(MAA预计2026TIV约79万),供应商以大批量低单价运作,对毛利与现金流要求高于泰国增量市场。
结语
泰国的机会写在整车厂产能规划里,马来西亚的机会写在封测厂认证名录里:前者随中资海外基地同步放量、节奏快变量多;后者随半导体后端存量升级缓慢释放、门槛高周期长。两国无通用解法,品类与客户群匹配度是第一决策变量。
下一篇(系列终篇)将讨论进入东盟的三条路径——直接出口、跟随客户出海、本地建厂——的成本结构与适用条件。

数据来源与口径说明
1.泰国产销、BEV:FTI、EVAT,2026年1-5月。
2.比亚迪罗勇工厂:管理层专访,2026.7。
3.中国车企在泰产能:车百国际《泰国汽车市场月报》等交叉核对,2026年。
4.压铸模出口:中国海关总署2024年,经新思界整理。
5.马来西亚封测:SEMI、InvestPenang,2026年。
6.马来西亚产销与BEV:MAA注册数据,2025年(2026TIV预测约79万)。
7.本地化政策:EV3.5文本、EVAT/TAPMA建议,2026.5。
8.模具供给:TDIA、泰国投资促进局公开资料(部分时点较早,现状以实地询证为准)。
9.跨国对比数据均标注来源机构,存在海关与协会口径差异,未做跨口径换算。