从平陆运河看西南模具市场的下一个增量
2026年9月16日,平陆运河正式通航。全长约134.2公里,北接西江、南入北部湾,总投资约727亿元,是新中国成立以来第一条由国家层面统筹建设的通江达海运河。5000吨级船舶可一路畅行,西南货物经运河出海较传统路径缩短内河航程560公里以上,综合物流成本降低18%至30%,每年可为社会节约运输费用超50亿元。
业界对这一消息的关注最初集中于"广西新增一条水运通道"这一表象层面。深入分析表明,平陆运河对西南模具市场的意义远超运输通道本身——它将直接改写西南模具产业的外贸成本结构、产业配套格局与市场辐射半径。
西南模具市场:长期被低估的增量区域

国内模具市场增量的传统分析框架,通常以长三角、珠三角、京津冀及山东河南为优先观察对象。这些区域格局已相对稳定,难以产生结构性新增量。
西南地区是其中的显著例外。
四川、重庆模具工业基础并不薄弱。一汽、上汽、长安、力帆等主流车企在西南布局多年,重庆作为全国重要汽车生产基地,带动形成了配套汽车模具、冲模及塑料模具的成熟集群。
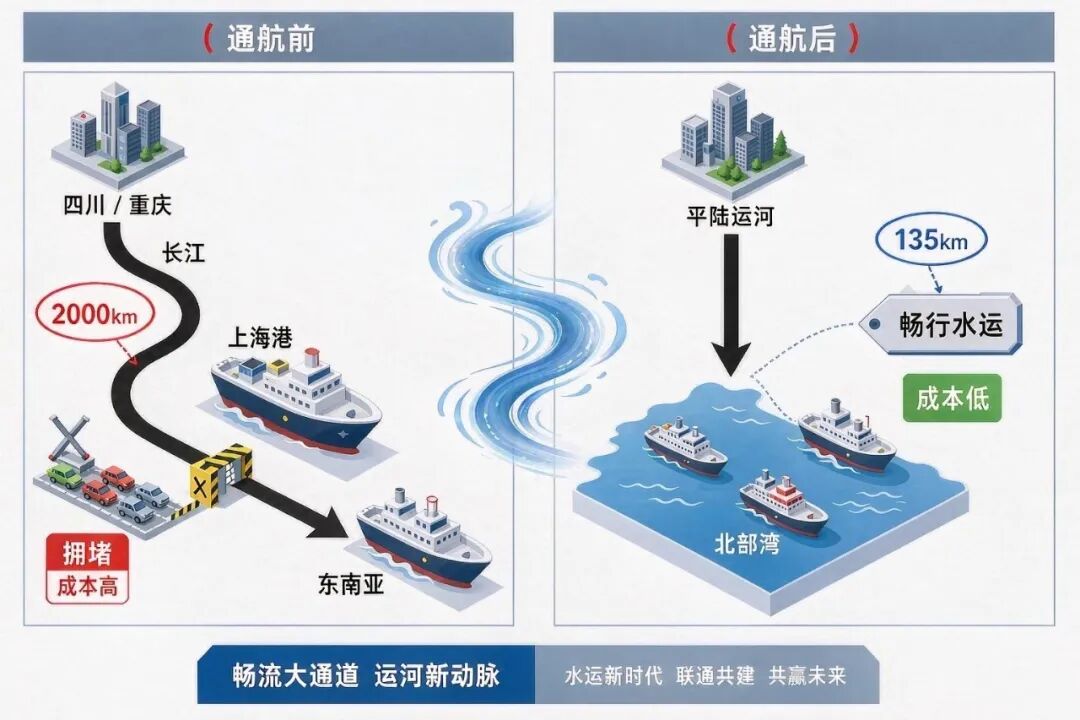
长期以来,西南模具市场增量的天花板受制于"出海口"瓶颈。西南企业产品出口面临两条主要路径:一是沿长江航道至上海,航程近2000公里,沿线船闸拥堵,综合成本高;二是经铁路运至广西再转北部湾或湛江港,但铁路运力存在上限,大型模具单件重量动辄十几吨乃至数十吨,铁路运输难以承接,公路拆解运输成本则大幅削弱竞争力。
这一结构性瓶颈的根源在于:模具产品体积大、重量大,对运输成本极度敏感。平陆运河的开通从根本上破解了这一困境。
物流成本账:西南模具的新竞争优势
官方数据显示,平陆运河综合物流成本降低18%至30%。这一平均水平之下,模具品类的成本优化幅度更为显著。
行业经验估算,中等规格注塑模具重量约25吨,运输半径超过1500公里时,水运成本较陆运低40%至60%。此前,西南地区缺乏"水运直达出海口"的可行路径;运河通航后,这一运输方案正式成立。
成本端的改善将引出两个结构性变化:
一是西南制造业终端产品的成本竞争力整体提升。 此前因物流成本较高而依赖外购的零部件,本地配套的可行性上升;此前因模具采购成本较高而推高的终端产品售价,也将获得下降空间。
二是西南模具企业自身打通了面向东盟的出海通道。 此前,西南模具出口主要经广东或绕道上海再出港;运河通航后,南宁、六景、贵港、梧州均可作为发运起点,直达北部湾出海。
上述变化均为结构性变化,而非周期性波动。
八城产业带:西南模具增量的核心落地场景
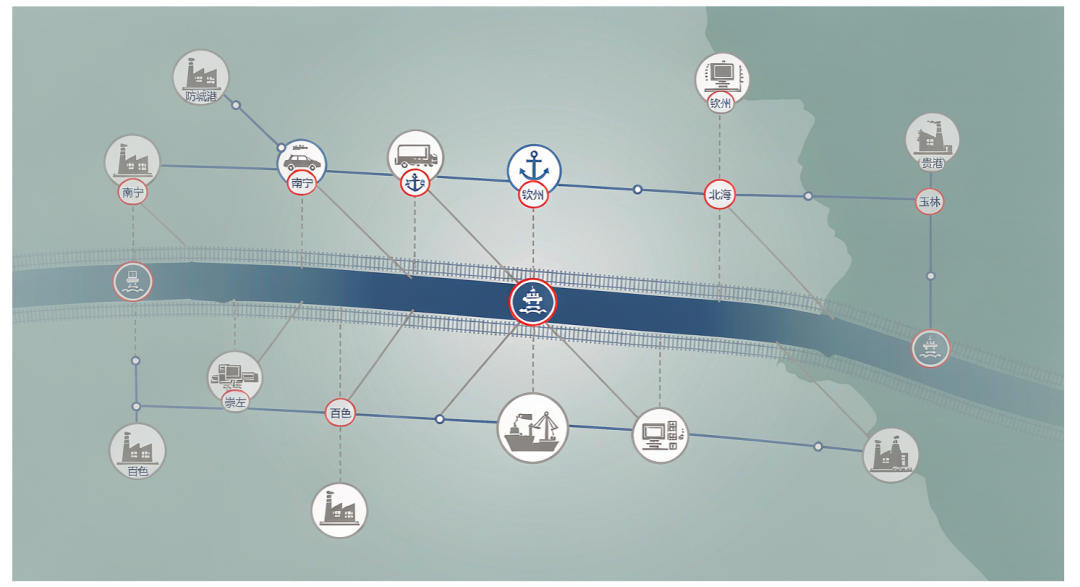
平陆运河牵动的并非一条线性通道,而是一片产业聚集带。
广西已明确以沿运河的南宁、北海、防城港、钦州、贵港、玉林、百色、崇左八座城市为主脉,形成"主脉抓龙头、支脉做配套"的"叶脉式"产业分工体系。八城产业定位各异,每一产业的落地均对应着特定类型的模具需求。
南宁(运河起点)定位为新能源汽车及电池、人工智能、有色金属及关键金属材料、机械及高端装备制造、现代绿色化工、林产加工及纸业的五百亿级产业集群。比亚迪、南宁弗迪电池、太阳纸业、法国爱森化工、瑞声科技等企业已在六景工业园区落地,相关汽车大型冲压模具、电池壳体拉伸模具、铝镁合金压铸模具需求已进入实质增长阶段。
钦州以现代绿色化工为主导,辅以林产加工及纸业、机械及高端装备制造、新能源材料。化工容器成型模具及压铸模具需求预计将显著上升。钦州港已建成泊位数十个,其中江海联运泊位13个(来源:北部湾港集团公告),新增江海联运运力约2000万吨。
防城港、北海定位为沿海口岸,对接东盟前沿市场。两地将承接装备制造出口加工产能,家电及3C类塑料模具产能向此转移的趋势值得关注。防城港30万吨级进港航道项目(规划中)将进一步强化其深水港能力。
贵港、玉林中,贵港承担西江航运干线中转枢纽功能,玉林为装备制造重要基地。两地汽车配套模具、机电产品模具、纺织机械模具需求有望持续放大。
百色、崇左为铝、锰等有色金属产业聚集地,围绕氧化铝、电解铝下游深加工,铸造模具及长寿命压铸模具将迎来结构性增量。百色可经右江航道接入运河,物流体系进一步完善。
自2022年工程开工以来,长三角、珠三角的化工、金属加工、浆纸企业已陆续向广西转移,新能源船舶、新材料等新兴产业沿运河加速布局。南宁市今年1-7月,平陆运河经济带新签5000万元以上项目148个,涵盖新能源及电池、船舶等高端装备制造、林产品加工、人工智能等领域。
行业经验表明,下游主机厂落地后3至5年内,本地模具配套率通常从10%至20%提升至50%以上。据此判断,八城产业落地速度,将直接决定西南模具市场的增量节奏。
东盟市场:西南模具出口的新战略方向

国内需求视角之外,平陆运河为西南模具行业打开了另一重要方向——东盟市场。
中国-东盟自贸区3.0版正在加快建设,RCEP框架下中间品贸易增长势头明显。越南、泰国、马来西亚、印度尼西亚等国在汽配、家电、3C电子组装领域产业链已相当成熟,但在高端模具制造环节本地能力薄弱,长期依赖进口。这为中国模具出口提供了稳定需求基础。
此前,西南模具出口东盟面临两条路径的各自局限:陆运经友谊关、东兴等口岸,运量有限、过境流程繁琐,不适合大型模具运输;海运则需绕行广州、湛江或经长江至上海再南下,物流链条长、成本高。
运河通航后,南宁、贵港发运货物可经北部湾直达东盟主要港口,航程较传统路径大幅缩短,西南地区首次具备了水路直达东盟的工业品出海通道。
这一变化意味着:东盟订单的运输半径被压缩一半以上,交期压缩、成本下降、服务响应提速,西南模具出口东盟进入一个全新的竞争区间。

对模具企业的策略建议
基于以上分析,模具企业可重点关注以下三个方向:
一是梳理现有客户在八城范围内的子公司或新增产线布局情况。 比亚迪、上汽通用五菱、东风柳汽、玉柴、瑞声等头部企业已在广西多地扩产,主机厂产能落地所在即为模具需求的直接增长点。柳州作为广西传统汽车工业重镇,汽车及智能装备出海物流成本的下降,将对汽车模具及结构件模具需求形成反向拉动。主动对接客户产线布局,是最直接的增量切入口。
二是将东盟市场纳入销售半径的重新评估框架。 此前西南模具出口以欧美日韩为主,走华南、华东出港路径合理。运河通航后,"南宁-东盟"路线已具备可行性,模具企业应对东盟方向订单的运输报价重新测算,与既有出海路径进行成本对比,以评估新通道的实际价值。
三是跟踪平陆运河经济带的政策窗口期。 广西正在编制《平陆运河经济带建设"十五五"实施方案》和《先进制造业发展规划》,园区配套、税收优惠、人才补贴等支持政策将陆续释放。模具作为典型的配套型产业,有望以"主脉配套企业"身份进入地方招商目录。与三年后再进入相比,当前入局门槛相对更低,应关注政策发布节奏,主动对接园区资源。
结语
平陆运河的价值,不止于一条运输通道。
对广西而言,“近海但难达海"的区位困境得以根本性改变;对西南地区而言,产品出海的物流成本结构和时效结构从被动转为主动;对全国装备制造业而言,在长三角、珠三角之外,形成了一个面向东盟的"南向第二极”。
模具行业对物流成本高度敏感,对下游产业聚集高度依赖,对政策窗口高度响应。西南模具市场的下一个增量,既蕴含在八城的产业名单里,也蕴含在主机厂的产线布局里,更蕴含在当前这一政策窗口期里。
主要数据来源:广西壮族自治区政府新闻发布会、新华社、《中国工业报》调研报道、平陆运河经济带规划公开信息、广西南宁市投促局公开数据、北部湾港集团公告,截至2026年9月。
说明:文中"模具运输水运成本比陆运低40%-60%"为行业经验估算值;"主机厂落地3至5年内本地模具配套率从10%至20%升至50%以上"为行业经验值;防城港30万吨级航道项目为规划中,具体开工时间以官方公告为准。
来源:模具工业